※本記事にはプロモーション(アフィリエイトリンク)が含まれています。
最近ドラマを見ていると、テレビCMなどで「資産運用をプロにおまかせ」とアピールされている大和証券の「ダイワファンドラップ」。
テレビCMなどで『資産運用をプロにおまかせ』と紹介されている、大和証券の『ダイワファンドラップ』。資産配分の提案や運用管理を任せられる便利なサービスですが、契約を検討する際に注意したいのが手数料です。ダイワファンドラップには、サービス自体にかかる手数料だけでなく、運用対象となる投資信託の信託報酬なども発生します。この記事では、ダイワファンドラップのコスト構造を整理し、低コストなインデックスファンド『eMAXIS Slim 全世界株式(オール・カントリー)』(通称オルカン)と比較します。
今回は、「2015年に100万円を投資し、毎月1万円を10年間積み立てた(元本合計220万円)」という条件で、ダイワファンドラップ(バランス)と人気投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」の運用成績をシミュレーション比較しました。
10年シミュレーション:コストの差でどれくらい開く?
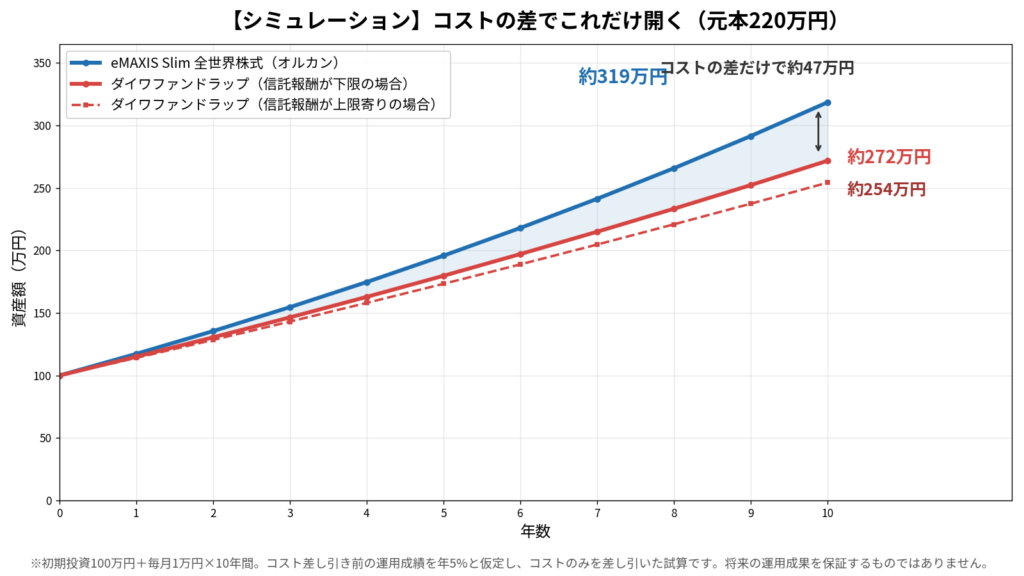
条件をそろえてコストの影響だけを見るため、両方とも『コストを差し引く前の運用成績が年5%』だったと仮定し、コストだけを差し引いて試算しました。初期投資100万円+毎月1万円×10年間(元本220万円)の場合、オルカンは約319万円、ダイワファンドラップは約272万円(信託報酬を公式レンジの下限0.60%で計算)となり、コストの差だけで約47万円の開きが出ます。信託報酬が公式レンジの上限寄りの場合は、差は約64万円まで広がります。
シミュレーションでは運用結果に差が生じました。ただし、両者は投資対象や運用方針が異なるため、この差を手数料だけの影響と考えることはできません。
※本シミュレーションは前提条件に基づく試算であり、将来の運用成果を保証するものではありません。
原因は「表面コスト」と「実質トータルコスト」の二重構造
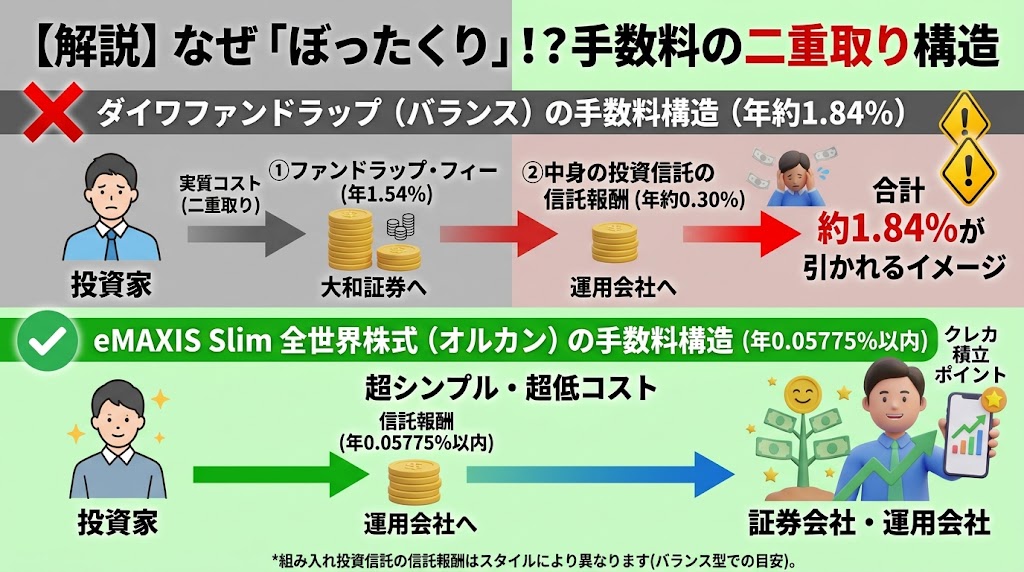
これほどの大差がつく最大の理由は、ダイワファンドラップ(バランス)が抱えるあまりにも重いコスト構造にあります。
1. 表面上のコスト(ファンドラップ・フィー)
ダイワファンドラップの契約画面や資料に大きく書かれているのは、年1.54%(1,000万円以下の部分)のサービス手数料です。(税込、バランス型・資産評価額1,000万円以下の部分。運用スタイルによっては年0.77%や年1.10%の場合もあります)※出典:大和証券公式サイト『お申込メモ・手数料』これだけでも十分高いのですが、さらに注意したいのが、中身の投資信託にかかるコストです。
2. 見落としがちな隠れコスト(信託報酬)
ダイワファンドラップは、集めたお金で「別の投資信託」を買い付けて運用します。そのため、中身の投資信託にかかる信託報酬(年0.60%〜1.49%程度(大和証券が公式資料で示す概算))が別途上乗せして引かれます。※出典:大和証券『ダイワファンドラップに関するご注意事項』
3. 「実質トータルコスト」の比較
| 項目 | ダイワファンドラップ(バランス) | eMAXIS Slim 全世界株式(オルカン) |
| 契約・管理手数料 | 年 1.54% | 0円 |
| ファンド信託報酬 | 年0.60%〜1.49%程度(別途発生) | 年 0.05775%以内(出典:三菱UFJアセットマネジメント公式資料) |
| 実質トータルコスト | 年2.14%〜3.03%程度 | 年 0.05775%以内(出典:三菱UFJアセットマネジメント公式資料) |
実質的な年間トータルコストで比較すると、ダイワファンドラップはオルカンの約37〜52倍ものコストがかかっている計算になります。シミュレーションでは運用結果に差が生じました。ただし、両者は投資対象や運用方針が異なるため、この差を手数料だけの影響と考えることはできません。
「プロにおまかせ」のために高額な実質コストを払う必要はない
「資産構成の提案」や「自動リバランス」をしてくれるからと言って、自分で資産配分を管理できる人にとっては、年間数万円〜数十万円もの実質コストを払い続ける必要性は低いと言えます。
ネット証券を使えば、スマホひとつでオルカンを実質コスト最安級で買付・積立できます。しかもオルカン自体が世界中の株式に自動で分散投資されているため、個人で面倒なリバランスを行う必要すらほとんどありません。
オルカンを運用するなら「SBI証券」か「楽天証券」
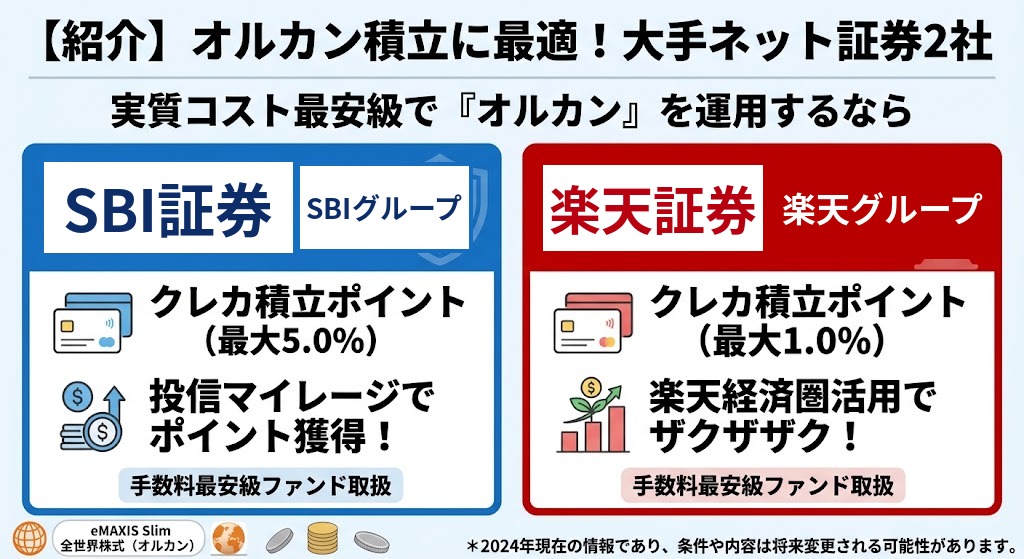
ダイワファンドラップのような高コスト商品を避け、実質コスト最安級で「オルカン」を積立運用するなら大手ネット証券の2社がおすすめです。
おすすめのネット証券口座
【SBI証券】
- ネット証券口座数・人気ともにNo.1!
- 三井住友カード積立でポイントがザクザク貯まる
【楽天証券】
- 画面が見やすく、初心者でも使いやすい!
- 楽天カード積立で楽天ポイントが貯まる
【補足】オルカンのシミュレーションについて
※「eMAXIS Slim 全世界株式(オール・カントリー)」の設定日は2018年10月です。そのため、2015年からの数値はオルカンが連動する世界株指数(MSCI ACWI)の実績に基づく参考シミュレーション値となっています。なお、ダイワファンドラップ(バランス型)は株式だけでなく債券などにも分散投資するのに対し、オルカンは全世界の株式100%です。両者はリスクの大きさ自体が異なるため、過去の運用成績の差をすべて手数料のせいと考えることはできません。
まとめ
- 投資元本:220万円(初回100万円 + 月1万円 × 10年)
- ダイワファンドラップ(バランス):約272万円(コストだけを切り分けた試算)
- オルカン(全世界株式):約319万円(コストだけを切り分けた試算)
将来の投資リターンは確定できませんが、「確実に引かれる実質トータルコスト」だけは自力で100%コントロールできます。
仕組みやコストを正しく理解した上で選択しましょう。SBI証券や楽天証券を活用して低コストなインデックスファンドで賢く資産を増やしていきましょう!
 ポチップ
※投資信託は元本が保証された商品ではありません。市場環境によっては元本割れする可能性があります。過去の運用実績は将来の運用成果を保証するものではありません。投資は商品の仕組みやリスク、手数料を十分に確認したうえで、ご自身の判断で行ってください。
子どもの教育費については、学資保険と新NISAの比較記事もどうぞ。

コメント