子どもの教育費、どうやって準備していますか?
「子どものためだから学資保険」
「親に何かあっても安心だから学資保険」
こう考えるのが、以前は当たり前でした。
でも、今はその考え方を一度見直したほうがいいと思います。
私は、学資保険はおすすめしません。
理由はシンプルです。
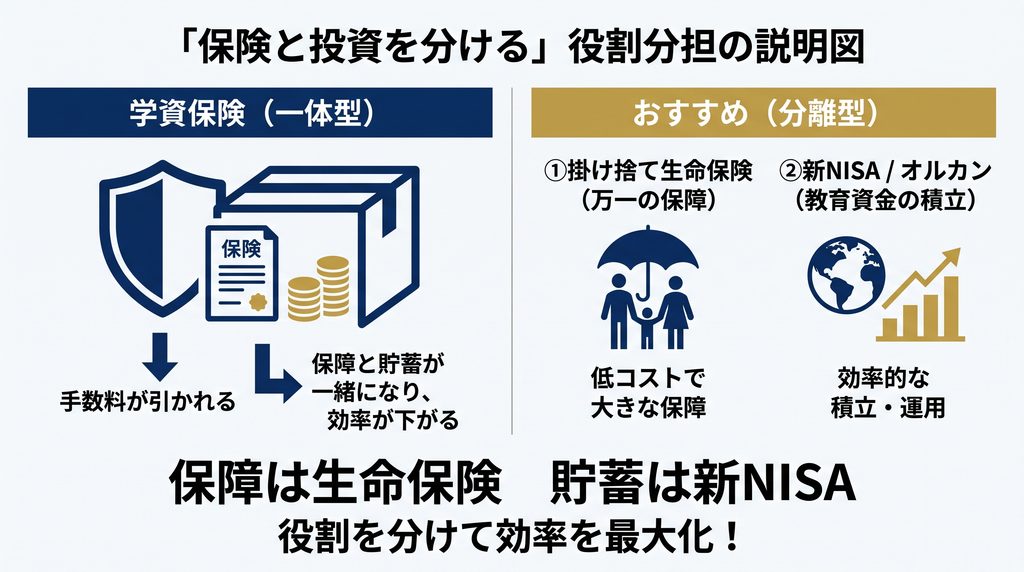
保障と資産形成を、ひとつの商品にまとめる必要がないからです。
必要な保障は生命保険。
教育資金の準備は『新NISA or こどもNISA』です。
この2つに分けたほうが、仕組みも分かりやすく、資産形成の自由度も高くなります。
学資保険の保障部分、本当に必要ですか?
学資保険には、契約者である親が死亡した場合などに、それ以降の保険料が免除される仕組みがあります。
これが学資保険の大きな特徴です。
でも、考えてみてください。
必要なのは「教育費を準備すること」と「親が亡くなったときの保障」です。
この2つは、本来別の商品で用意できます。
死亡保障だけなら、必要な保障額に合わせて生命保険を選べます。
一方、学資保険では、教育資金の積立と、最大でもごく僅かしか支払われない少額の生命保障を一緒に契約することになります。
しかし、その保障内容は、数百円程度の保険料で加入できるレベルの保険です。
つまり、「保障が欲しいから学資保険」という考え方だけでなく、「必要な死亡保障は生命保険で確保し、教育資金は別に積み立てる」という方法に辿り着きます。
教育資金を貯める部分まで保険にまとめる必要はありません。保障は生命保険、資産形成はNISA。役割を分けて考えることで、家計も分かりやすくなります。
その結果、資産形成だけを見ると運用効率は全然高くありません。
しかも、途中でまとまったお金が必要になったときにも、新NISAのように柔軟に取り崩せるわけではありません。(こどもNISAは12歳まで取り崩しが不可能になりますので、心配な方は大人の新NISA口座でお子様の積立をおすすめします。)
「保障が欲しいから学資保険」ではなく、必要な保障は生命保険で確保すればいい。
私は、これで十分だと思っております。
教育費を新NISA or こどもNISAで積み立てたらどうなる?
例えば、毎月1万円を18年間積み立てると、元本は216万円です。
では、実際の過去の市場データを使って、この216万円を運用したらどうなっていたのか。
※2008年から2017年まではMSCI ACWIの円ベースの実績を使用し、2018年10月31日のオルカン設定以降は、eMAXIS Slim 全世界株式(オール・カントリー)の実績を使用します。つまり、オルカンが存在しなかった期間は、オルカンのベンチマークであるMSCI ACWIを使い、オルカン設定後は実際のオルカンにつなげています。
毎月1万円を18年間積み立てた場合
| 学資保険の比較モデル | 新NISAでオルカン | |
|---|---|---|
| 毎月の積立 | 1万円 | 1万円 |
| 積立期間 | 18年 | 18年 |
| 元本 | 216万円 | 216万円 |
| 18年後 | 約259万円 | 約1,000万円前後 |
| 増えた金額 | 約43万円 | 約780万円前後 |
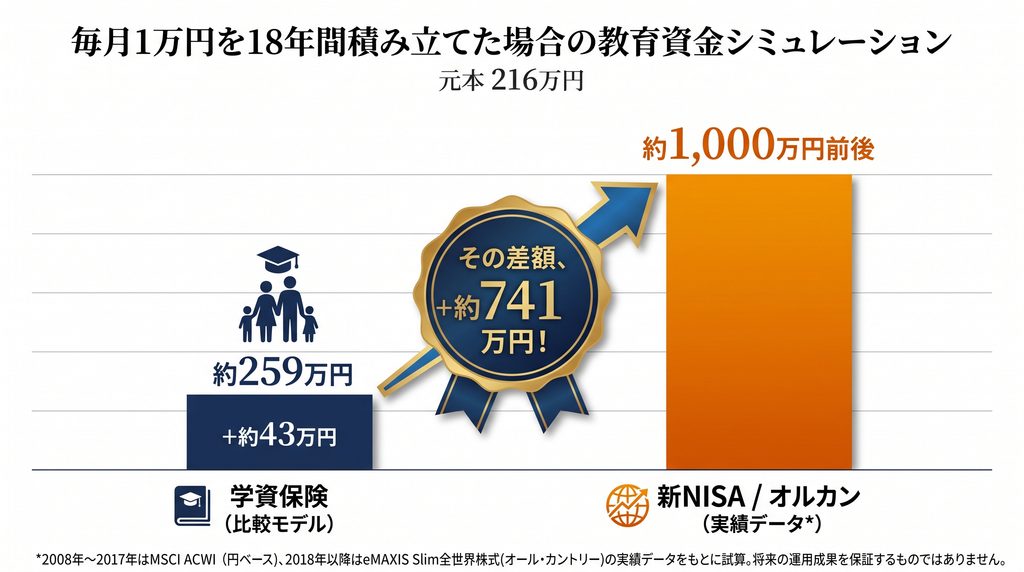
学資保険は約259万円を比較モデルとしています。
一方、オルカン側は、過去の市場データをつないで毎月1万円を積み立てた場合の概算です。
もちろん、過去18年間とこれからの18年間が同じになる保証はありません。
しかし、ここで重要なのは「年5%で増える」と適当に仮定した数字ではなく、実際に起きた相場の動きを使っていることです。
それでも「投資は怖い」と思いますか?
結論。怖くありません。だって保険会社も投資を行っているから。
保険会社は預かったお金を運用して莫大な利益を生んでいます。
でも皆さんに還元する金額は僅かばかりです。
これが保険会社の搾取構造です。
保険会社も短期運用なら投資はマイナスになりやすく、長期運用ならプラスになりやすいことが分かっています。
だから短期解約の場合は保険の契約者に違約金として負担させ、長期で契約満了した時の儲けの殆どが保険会社の利益になります。
話を戻し、自分で運用した場合の将来の利回りをかなり低く設定してみましょう。
毎月1万円を18年間、元本216万円で積み立てた場合です。
| 運用方法 | 想定利回り | 18年後の資産額 | 学資保険との差 |
|---|---|---|---|
| 学資保険の比較モデル | ― | 約259万円 | ― |
| オルカン | 年3% | 約285万円 | +約26万円 |
| オルカン | 年5% | 約345万円 | +約86万円 |
| オルカン | 年7% | 約421万円 | +約162万円 |
| オルカン | 年10% | 約572万円 | +約313万円 |
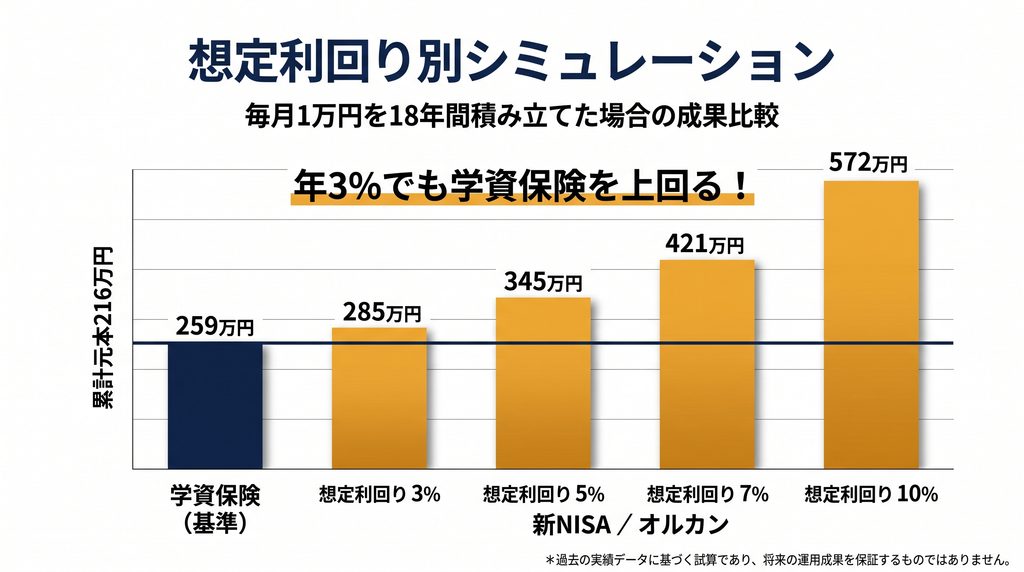
年3%でも、今回の学資保険の比較モデルを上回ります。
年5%なら差は約86万円。
年7%なら約162万円。
年10%なら約313万円です。
もちろん、株式投資には元本割れのリスクがあります。
ただし、18年という長い期間を取れば、複利の力によって資産形成の差が大きくなる可能性の方が遥かに高くなります。なぜなら全世界株式(オルカン)で10年以上投資をしてマイナスになった人は人類かつて一人もいないからです。短期投資ならマイナスになる場合もあります。それは学資保険も短期解約すればマイナスになりますので同じです。
だからこそ、教育費を18年間かけて準備するなら、「とにかく保険に入る」という方法が本当に合理的なのか、一度考える必要があります。
「保険は保険、投資は投資」が広がっている
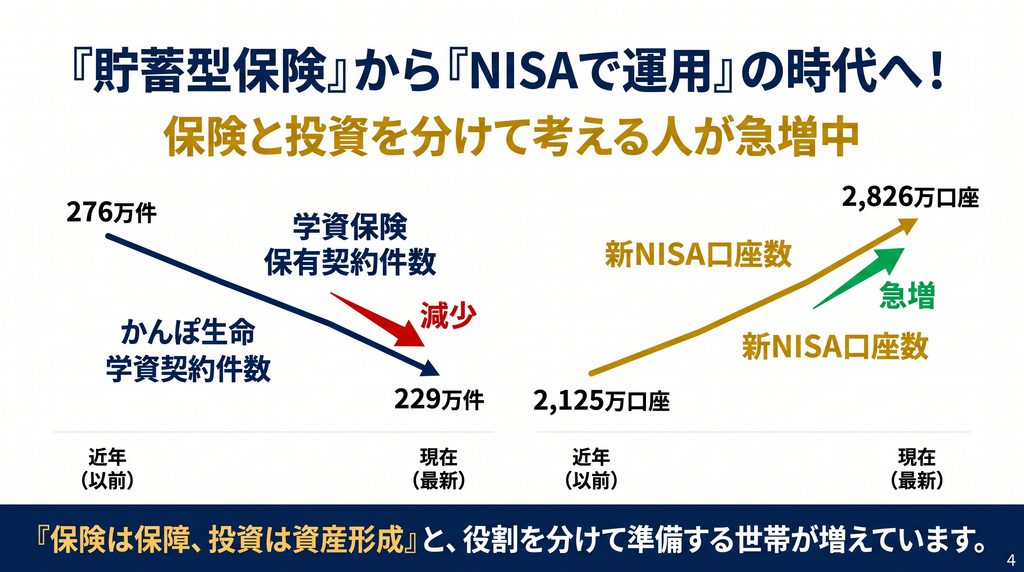
最近は、「保険は保障のため」「投資は資産形成のため」と、役割を分けて考える人が増えています。
新NISAの普及は、その流れを象徴しています。
新NISA口座は2023年末の約2,125万口座から、2025年末には約2,826万口座まで増加しました。
一方、かんぽ生命の学資保険の保有契約件数は、2024年3月末の約276万件から2026年3月末には約229万件まで減少しています。
以前のように「教育費なら学資保険」という考え方だけではなく、加入中の学資保険を見直したり、これからの教育資金を新NISAや、こどもNISAで準備したりする人がさらに増えていくことは確かです。
今は、保険と投資を分けて考える時代になっています。
2027年からは「こどもNISA」も始まる
さらに、2027年1月からは0~17歳もNISAのつみたて投資枠を利用できるようになります。
いわゆる「こどもNISA」です。
年間投資枠は60万円、非課税保有限度額は600万円。
親は親のNISA。
子どもは子どものNISA。
教育資金を学資保険にまとめてしまうのではなく、家族それぞれのNISAを活用して長期で資産形成することができます。
学資保険に入る前に、一度考えてほしいこと
学資保険は、「教育費を貯めながら保障も付けられる」という商品です。
でも、その2つを一つにまとめる必要はありません。
生命保険で必要な保障だけを確保する。
残った資金をNISAで長期運用する。
このほうが目的がはっきりします。
そして、教育資金を18年間かけて準備するのであれば、長期投資による複利の力を使わない理由もありません。
「子どものためだから学資保険」ではなく、「子どものためだからこそ、少しでも効率よく準備する」。
私は、こちらの考え方をおすすめします。
保険は保険。
投資は投資。
学資保険に入る前に、この2つを分けて考えてみてください。
最後に・・・
保険会社は知っています。長期で資金を運用し、複利の力を使うことで投資がマイナスにならないことを。
自分で投資していた場合との差額は一体どこに消えたんでしょうか?
立派なビル?立派な保険営業マンのスーツや時計?イオンモールにある保険代理店へのバック?
今の保険会社はあなたの本来の貯蓄を阻害している保険商品がたくさんあります。
必要な保険は
①火災保険(地震保険は除く)
②自動車保(車両保険は除く)
③小さいお子様がいる場合の掛け捨ての生命保険(貯蓄型は絶対NG!)
だけです。
また後日も保険の正しい知識を時々紹介します!!
コメント