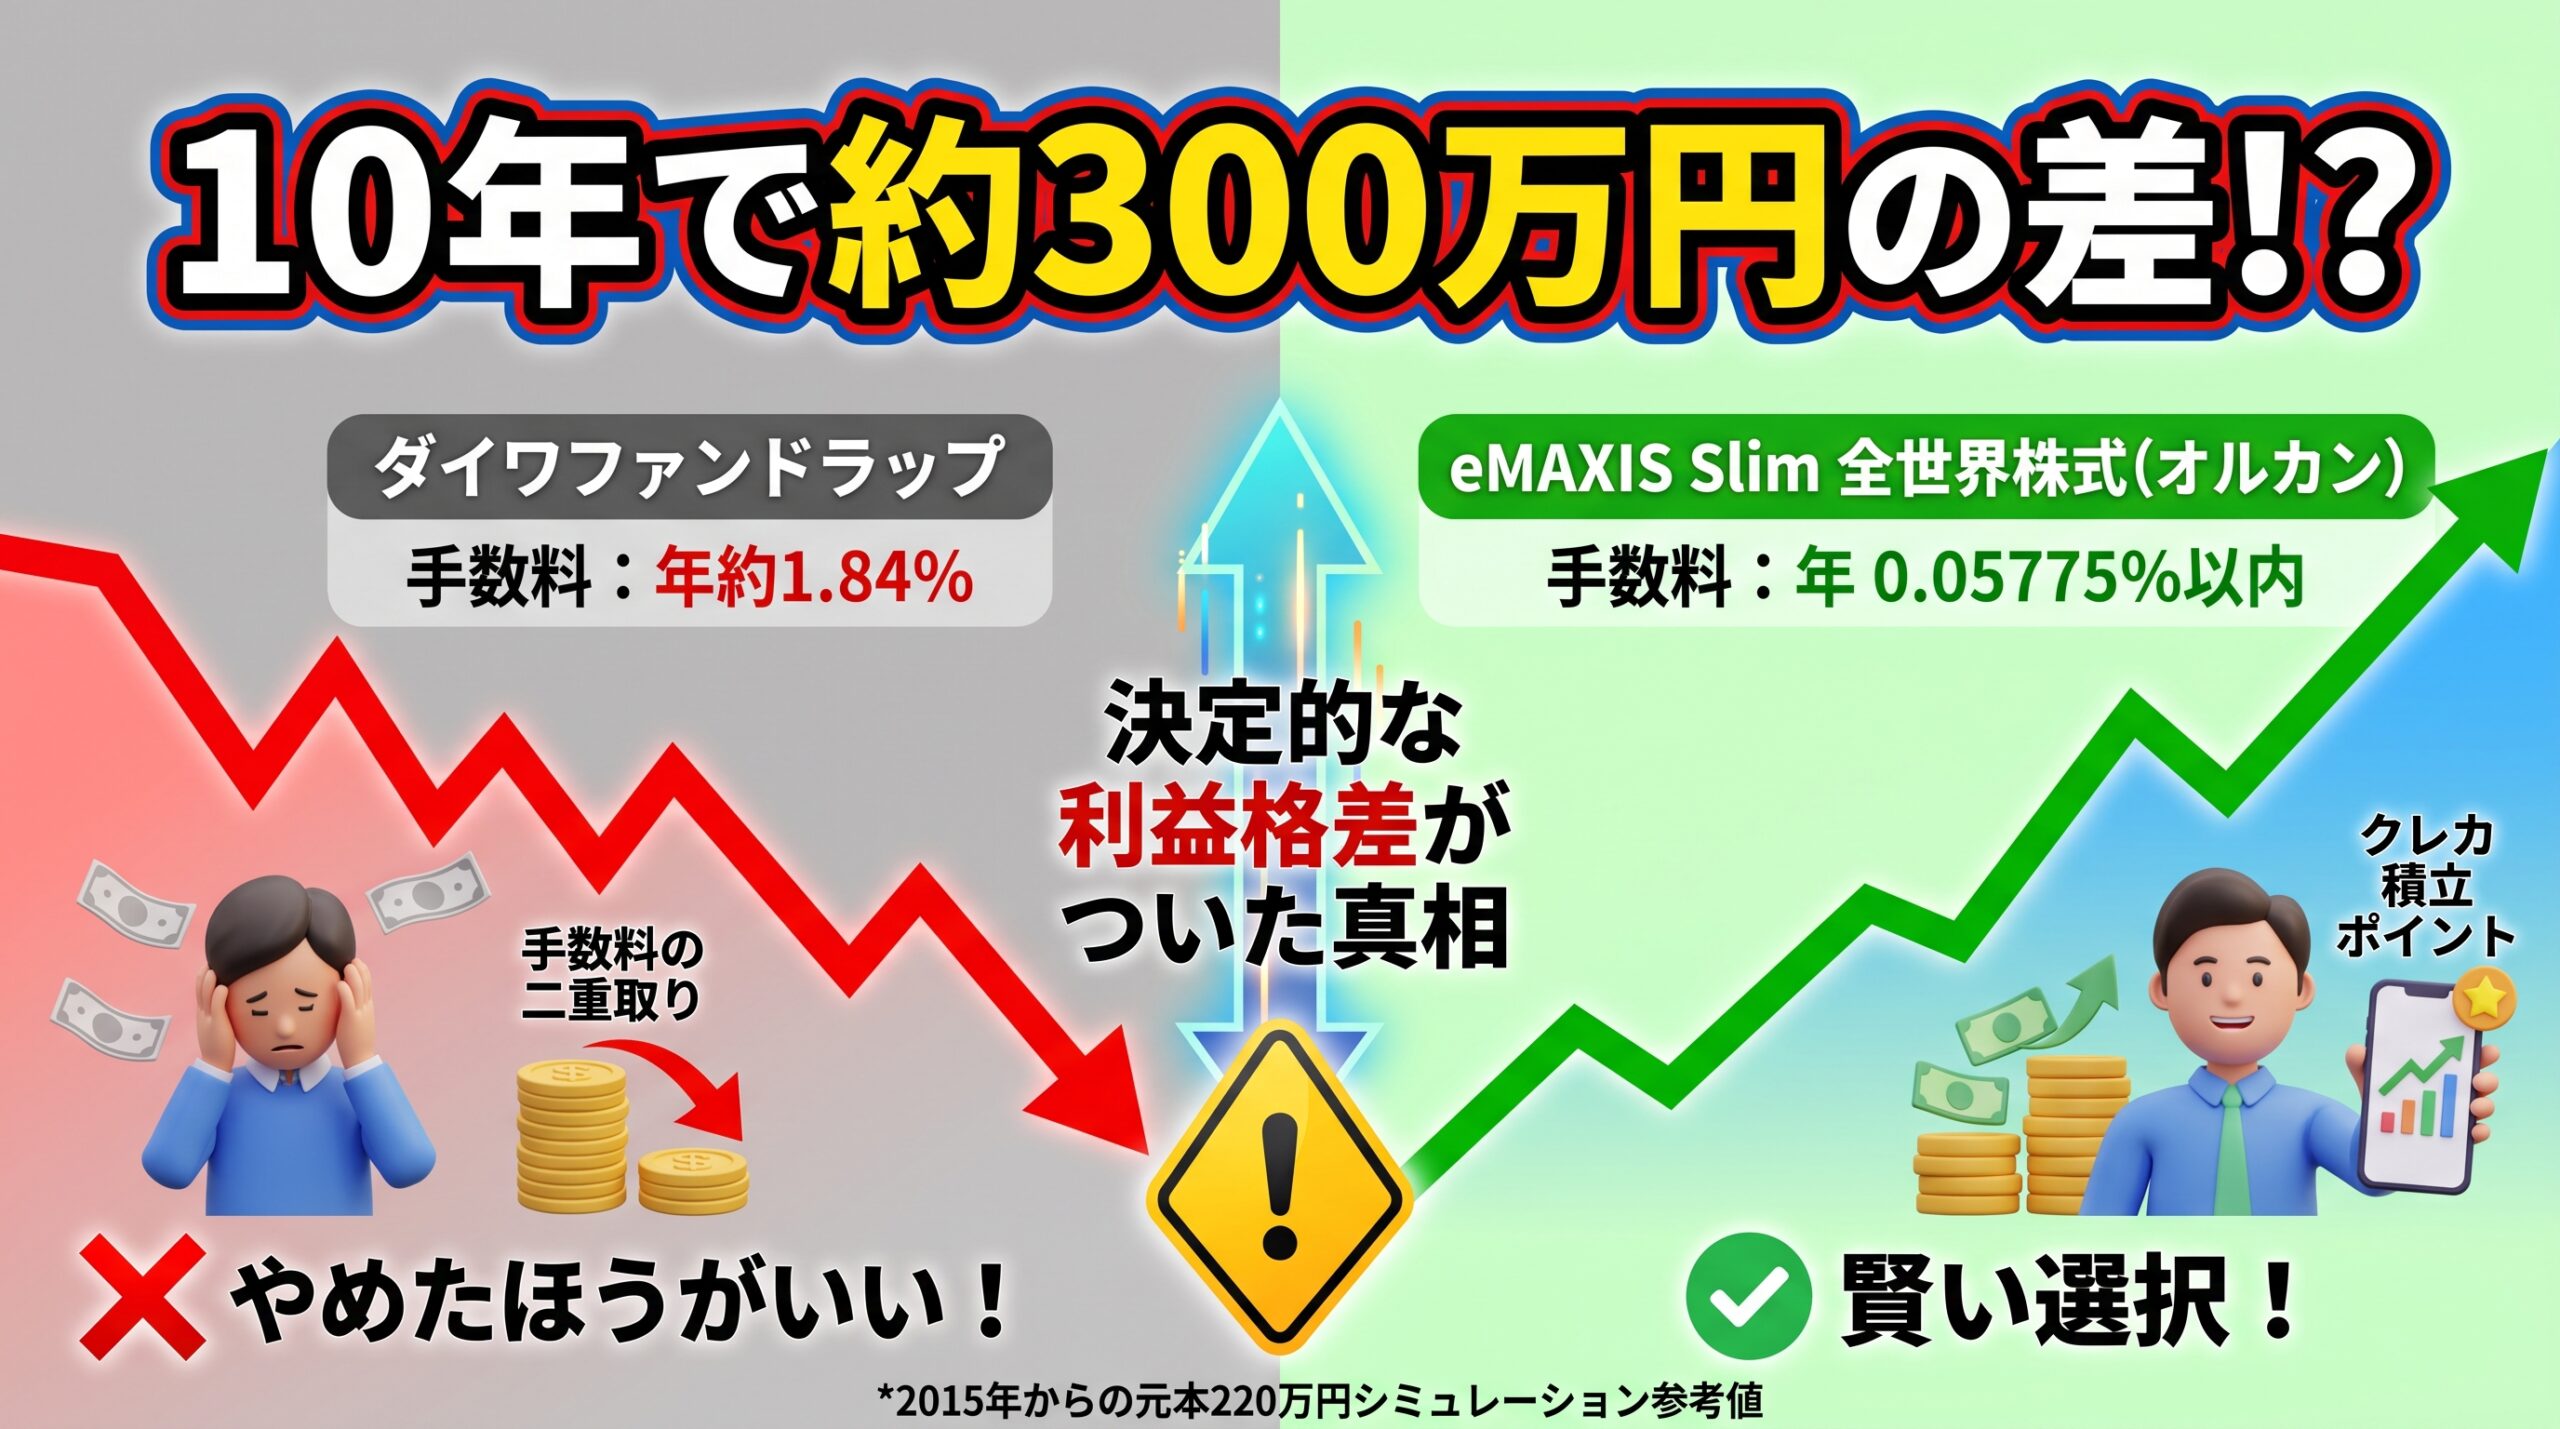
最近ドラマを見ていると、テレビCMなどで「資産運用をプロにおまかせ」とアピールされている大和証券の「ダイワファンドラップ」。
結論からハッキリ言います。「プロに任せられる」「リバランスをしてくれる」といった理由で契約するのは絶対にやめたほうがいいです。
一見手厚いサービスに見えますが、「表面上の手数料」と「実際のトータルコスト(実質コスト)」に大きなズレがあり、手元に残る利益が削り取られる仕組みになっています。
今回は、「2015年に100万円を投資し、毎月1万円を10年間積み立てた(元本合計220万円)」という条件で、ダイワファンドラップ(バランス)と人気投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」の運用成績をシミュレーション比較しました。
10年後の決定的な差:手元に残る利益に「約300万円」の格差
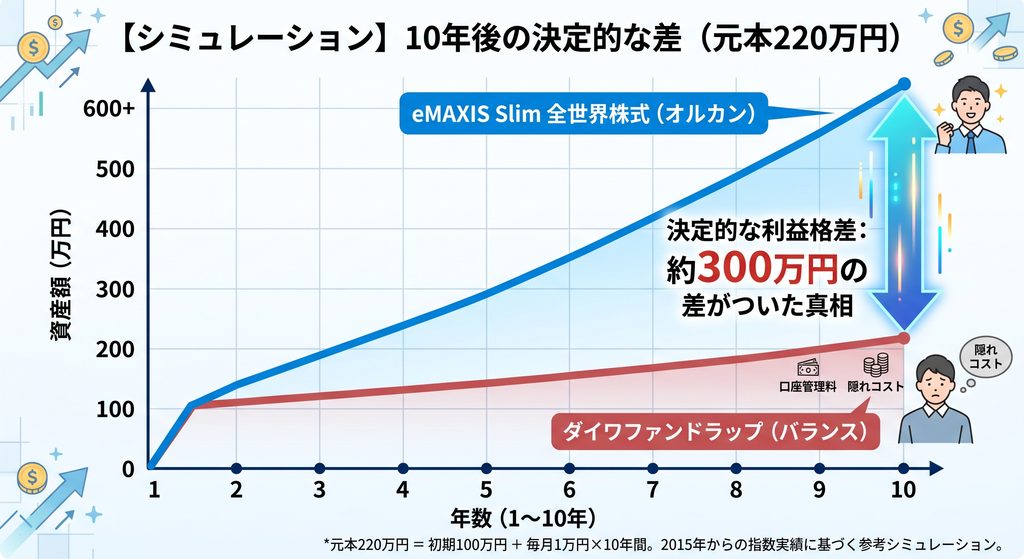
まずは220万円(初期100万円 + 月1万円×10年)を運用した場合のシミュレーション結果です。
| 商品・サービス | 10年後の想定資産額 | 得られた利益(概算) |
| ダイワファンドラップ(バランス) | 約299万円 | わずか +約79万円 |
| eMAXIS Slim 全世界株式(オルカン) | 約600万円前後 | なんと +約380万円 |
同じ220万円を10年間預けたにもかかわらず、手元に残る資産には約300万円もの決定的な差がついています。
原因は「表面コスト」と「実質トータルコスト」の二重構造
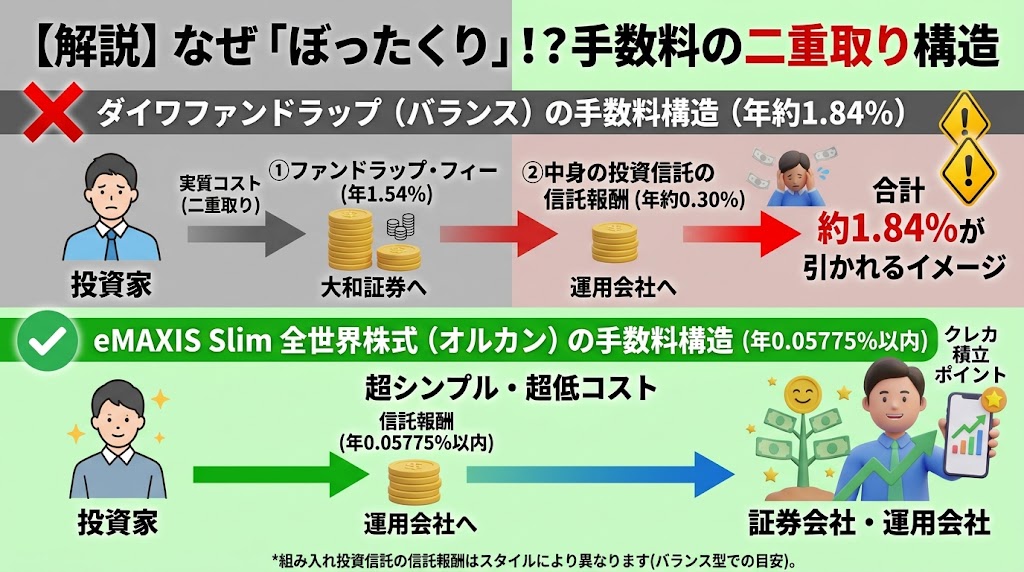
これほどの大差がつく最大の理由は、ダイワファンドラップ(バランス)が抱えるあまりにも重いコスト構造にあります。
1. 表面上のコスト(ファンドラップ・フィー)
ダイワファンドラップの契約画面や資料に大きく書かれているのは、年1.54%(1,000万円以下の部分)のサービス手数料です。これだけでも十分高いのですが、本当の恐ろしさはここにあります。
2. 見落としがちな隠れコスト(信託報酬)
ダイワファンドラップは、集めたお金で「別の投資信託」を買い付けて運用します。そのため、中身の投資信託にかかる信託報酬(年約0.30%程度)が別途上乗せして引かれます。
3. 「実質トータルコスト」の比較
| 項目 | ダイワファンドラップ(バランス) | eMAXIS Slim 全世界株式(オルカン) |
| 契約・管理手数料 | 年 1.54% | 0円 |
| ファンド信託報酬 | 年 約0.30%(別途発生) | 年 0.05775%以内 |
| 実質トータルコスト | 年 約1.84%前後 | 年 0.05775%以内 |
実質的な年間トータルコストで比較すると、ダイワファンドラップはオルカンの約32倍ものコストがかかっている計算になります。この莫大なコスト差が、10年間で約300万円という巨大な利益の差を生み出しているのです。
「プロにおまかせ」のために高額な実質コストを払う必要はない
「資産構成の提案」や「自動リバランス」をしてくれるからと言って、年間数万円〜数十万円もの実質コストを証券会社に払い続けるのは完全な無駄です。
ネット証券を使えば、スマホひとつでオルカンを実質コストほぼ最安レベルで買付・積立できます。しかもオルカン自体が世界中の株式に自動で分散投資されているため、個人で面倒なリバランスを行う必要すらほとんどありません。
オルカンを運用するなら「SBI証券」か「楽天証券」
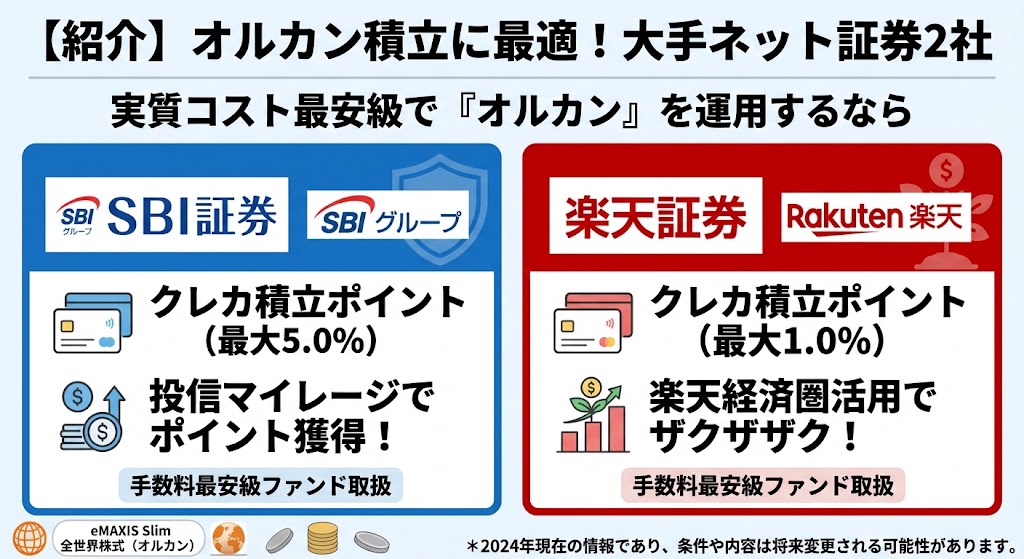
ダイワファンドラップのような高コスト商品を避け、実質コスト最安級で「オルカン」を積立運用するなら大手ネット証券の2社がおすすめです。
おすすめのネット証券口座
【SBI証券】
- ネット証券口座数・人気ともにNo.1!
- 三井住友カード積立でポイントがザクザク貯まる
【楽天証券】
- 画面が見やすく、初心者でも使いやすい!
- 楽天カード積立で楽天ポイントが貯まる
【補足】オルカンのシミュレーションについて
※「eMAXIS Slim 全世界株式(オール・カントリー)」の設定日は2018年10月です。そのため、2015年からの数値はオルカンが連動する世界株指数(MSCI ACWI)の実績に基づく参考シミュレーション値となっています。
まとめ
- 投資元本:220万円(初回100万円 + 月1万円 × 10年)
- ダイワファンドラップ(バランス):約299万円
- オルカン(全世界株式・参考値):約600万円前後
将来の投資リターンは確定できませんが、「確実に引かれる実質トータルコスト」だけは自力で100%コントロールできます。
「プロにおまかせ」という甘い言葉に騙されず、SBI証券や楽天証券を活用して低コストなインデックスファンドで賢く資産を増やしていきましょう!
 ポチップ
コメント